Budget Calendar
MiShell Software SystemsTalousVahvistettu
- 329.00 Arvostelut
- 4,7
- Lataukset
- 10 000+
- Hinta
- 4,09 €
Sovelluksen tiedot
- Versio
- 1.68
- Päivitetty
- Lataukset
- 10 000+
- Edellyttää
- 7.0
- Hinta
- 4,09 €
- Ikäluokitus
- PEGI 3
Kuvakaappaukset
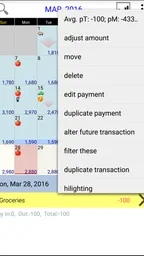
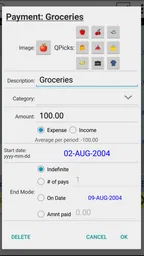
 Analyysin laatija: Appwesome
Minulle Budget Calendarin idea avautui parhaiten, kun ajattelin sitä kalenterina, johon budjetti tuodaan mukaan, en uutena pankkisovelluksena. Se sopii arkeen, jossa haluan nähdä menot ja tulot ajallaan ja miettiä, mitä rahalle tapahtuu ennen kuin kuukausi on ohi. MiShell Software Systemsin tekemä taloussovellus ei yritä korvata omaa harkintaa: sen hyöty riippuu siitä, jaksanko kirjata tapahtumat ja palata näkymään säännöllisesti. Jos pidän kirjanpidon kevyenä ja konkreettisena, tämä tapa suunnitella tuntuu luontevalta.
Kalenterista syntyy toimiva perusrutiini
Minun käytännön lähtökohtani on kirjata ensin tunnetut tulot ja toistuvat menot niiden oikeille päiville. Kun palkka, vuokra ja laskut asettuvat kalenteriin, kuukaudesta tulee helpompi hahmottaa kuin pelkästä tilin saldosta. Silloin näen, ettei tilillä tänään oleva summa ole sama asia kuin vapaasti käytettävissä oleva raha: osa siitä tarvitaan ennen seuraavaa palkkapäivää. Tällainen ajallinen näkökulma on juuri se ero, jonka vuoksi kalenterimuotoinen budjetointi voi auttaa tavallista kululistaa enemmän.
Arjessa tekisin tästä pienen, toistuvan käytännön. Kun saan kuitin tai huomaan korttiostoksen, merkitsen menon mahdollisimman pian ja valitsen sille sopivan kategorian. Viikon lopussa vilkaisen tulevia päiviä ja tarkistan, jäikö jokin meno kirjaamatta. En yrittäisi tehdä jokaisesta kahviostoksesta isoa analyysia; ensin riittää, että suuret ja toistuvat kulut ovat oikein. Johdonmukainen kirjaaminen antaa hyödyllisemmän kuvan kuin monimutkainen budjetti, jota en jaksa ylläpitää.
Milloin kalenterinäkymä auttaa eniten
Hyödyllinen esimerkki on viikko, jolloin palkkapäivää edeltävät sekä vakuutusmaksu että tavallista suuremmat ruokaostokset. Pelkän kuukausisummaa seuraamalla saatan huomata kulut vasta jälkikäteen. Päiväkohtaisessa suunnittelussa voin ennakoida, mitkä maksut osuvat samaan väliin ja lykätä harkinnanvaraista hankintaa, jos se tekisi loppukuusta tiukan. Sovellus ei päätä puolestani, mitä ostan, mutta se tekee ajoituksesta näkyvämpää.
Samasta syystä tämä sopii erityisen hyvin ihmiselle, jonka raha-asioissa ongelma ei ole vain se, paljonko hän kuluttaa, vaan myös se, milloin laskut erääntyvät suhteessa tuloihin. Epäsäännöllisiä menoja voi käyttää muistutuksena pysähtyä suunnittelemaan: esimerkiksi vuosittaisen maksun kohdalla on järkevää varata rahaa etukäteen eikä käsitellä laskua yllätyksenä. Tällainen ennakointi vaatii käyttäjältä aktiivisuutta, mutta kalenteri antaa sille selkeän paikan.
Miksi Budget Calendar?
Ensinnäkin, sovelluksen intuitiivinen käyttöliittymä tekee siitä helpon käyttää, vaikka et olisikaan mikään teknoguru. Kun avaat sovelluksen ensimmäistä kertaa, se ohjaa sinut ystävällisesti läpi kaikki tarvittavat asetukset. Olin vaikuttunut siitä, kuinka nopeasti pystyin syöttämään tietoni ja aloittamaan seurannan. Sinun ei tarvitse olla kirjanpitoguru käyttääksesi tätä sovellusta – kaikki on tehty niin helpoksi, että jopa kaltaiseni kiireinen ihminen voi pysyä ajan tasalla.
Toiminnot, jotka tekevät eron
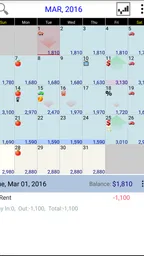
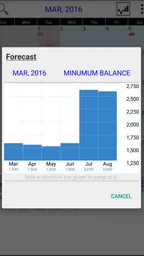
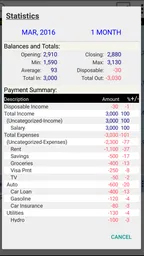
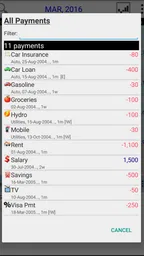
Sovelluksen keskeisiä ominaisuuksia ovat kuukausittainen budjetointi ja kalenterinäkymä, jossa kulut ja tulot näkyvät yhdellä silmäyksellä. Tämä on erityisen hyödyllistä, kun haluat nähdä, milloin suurimmat laskut erääntyvät tai milloin palkkapäivä osuu kohdalle. Tämän ominaisuuden ansiosta pystyin suunnittelemaan talouteni paremmin ja välttämään yllättävät menot. Kulujen seuranta on myös helppoa, sillä voit jakaa ne eri kategorioihin ja saada selkeän kuvan siitä, mihin rahasi menevät.
Muita luettavia artikkeleita
Kaikki artikkelit
 LinkedIn
in ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
LinkedInin mobiilisovelluksen vahvuus ei synny uusista eleistä vaan siitä, miten ilmoitukset, taustatoiminnot ja puhelimen käyttötavat muovaavat verkostoitumista.
Lue artikkeli: LinkedInin ilmoitukset ratkaisevat, pysyykö työnhaku mukana arjessa
 Extreme Car Driving Simulator
 kestää trendiä vapaalla ajolla
Somen näyttävät driftit tuovat pelille uusia katseita, mutta sen todellinen vetovoima löytyy kiireettömästä ajosta, törmäilykokeiluista ja omasta rytmistä.
Lue artikkeli: Extreme Car Driving Simulator kestää trendiä vapaalla ajolla


Lisäksi sovellus tarjoaa mahdollisuuden asettaa säästötavoitteita. Tämä on mielestäni yksi sovelluksen parhaista puolista. Aina kun tunsin halua törsätä, muistutin itseäni säästötavoitteistani, jotka olin asettanut sovellukseen. Se oli kuin henkilökohtainen valmentaja taskussasi, joka kannustaa pysymään oikealla tiellä.
Asetukset, joihin kannattaa käyttää hetki
Kun aloitan seurannan, en täytä kategorioita kaikilla mahdollisilla nimikkeillä. Valitsen ensin sellaiset ryhmät, jotka auttavat minua tekemään päätöksiä: esimerkiksi asuminen, ruoka, liikkuminen ja vapaa-aika. Jos jokin ostos ei sovi niihin, lisään tarkemman erottelun vasta, kun huomaan sen toistuvan. Liian yksityiskohtainen luokittelu tekee jokaisesta merkinnästä hitaamman, eikä lisävaiva aina muuta sitä, miten budjettia käytän.
Myös säästötavoitteelle kannattaa antaa käytännöllinen rooli. Sen sijaan, että asettaisin epämääräisen tavoitteen säästää enemmän, nimeän mielessäni tarkoituksen ja tarkistan, sopiiko tavoite todelliseen kuukausirytmiini. Jos säästösumma tekee tavallisista laskuista epärealistisia, suunnitelma ei kannusta vaan turhauttaa. Budjetti on hyödyllinen silloin, kun se kuvaa omaa arkea eikä ihannekuukautta, jossa mitään ylimääräistä ei koskaan tapahdu.
Yksi toimiva tarkistushetki on heti sen jälkeen, kun olen merkinnyt tulevan laskun tai muuttanut arviota menosta. Katson samalla, miltä kyseinen viikko näyttää suhteessa muihin maksuihin. Tämä ei vaadi pitkää istuntoa sovelluksessa, mutta estää minua lukemasta yksittäistä menoa irrallisena. Kuukausibudjetti kertoo rajasta; kalenteri auttaa näkemään, milloin raja joutuu koetukselle.
Nopeampi käyttö syntyy toistosta
Kiireisenä päivänä en halua käyttää aikaa täydellisen talousmallin ylläpitoon. Siksi pitäisin tavan yksinkertaisena: kirjaan ensin olennaiset tapahtumat, käytän samoja kategorioita samoihin kuluihin ja teen laajemman tarkistuksen esimerkiksi viikon päätteeksi. Näin minun ei tarvitse päättää joka kerta alusta, mihin meno kuuluu. Jos merkintä jää hetkeksi tekemättä, korjaan sen myöhemmin sen sijaan, että hylkäisin koko seurannan yhden unohtuneen päivän takia.
Toinen hyödyllinen tapa on suunnitella tulevaa ennen kuin päätän ylimääräisestä ostoksesta. Avaan kalenterin ja tarkistan, mitä maksuja on tulossa ennen seuraavaa tulopäivää. Tämä on käytännöllisempi kysymys kuin pelkkä “onko tilillä rahaa?”, koska saldo ei yksin kerro tulevien laskujen vaikutusta. Sovellus ei kuitenkaan tuo pankkitapahtumaa näkyviin automaattisesti vain siksi, että käytän sitä: minun on pidettävä kirjaukset ajan tasalla omalla rutiinillani.
Tässä piilee myös työnjaon trade-off. Kun syötän tapahtumat itse, voin valita niiden kategoriat ja miettiä samalla, oliko meno suunniteltu. Vastineeksi en saa yhtä vaivatonta kokemusta kuin palvelusta, joka perustuu automaattiseen pankkitapahtumien luokitteluun. Jos tärkein tavoitteeni on seurata jokaista korttiostosta ilman käsityötä, Budget Calendar ei välttämättä ole minulle sopivin ensisijainen työkalu. Jos taas arvostan suunnittelua ennen menoa ja haluan nähdä eräpäivät suhteessa tuloihin, manuaalinen työ voi olla hyväksyttävä hinta.
Missä se eroaa muista taloustavoista
Tavallinen taulukko antaa vapautta rakentaa juuri sellaiset sarakkeet kuin haluan, mutta se vaatii minulta myös kaavojen, rakenteen ja päivitystavan ylläpitoa. Pelkkä muistilista taas auttaa muistamaan laskut, mutta ei välttämättä yhdistä niitä kuukausibudjettiin ja kululuokkiin. Budget Calendarin vahvuus on näiden ajatusten yhdistelmässä: talous on sekä ajallisesti järjestetty että budjetin kautta tarkasteltu. Se ei tee siitä automaattisesti parempaa kaikille, vaan sopivamman käyttäjälle, joka ajattelee rahankäyttöään tapahtumien ja päivämäärien kautta.
Jos haluan laajoja raportteja, automaattista tilitapahtumien tuontia tai yhteistä reaaliaikaista näkymää koko taloudelle, valitsisin ennen kaikkea sellaisen työkalun, jonka ominaisuudet vastaavat juuri näihin tarpeisiin. En olettaisi, että kalenterinäkymä itsessään ratkaisee ne. Budget Calendarin käytännöllinen arvo on rajatumpi ja selkeämpi: se auttaa rakentamaan oman ennakkosuunnitelman tuloista, menoista ja säästötavoitteista. Rajaus on minusta rehellinen, kun sovellusta käyttää siihen, mihin sen perusidea sopii.
Yhteensopivuus ja saatavuus
Yksi asia, josta pidin erityisesti, on sovelluksen yhteensopivuus sekä Android- että iOS-laitteiden kanssa. Tämä tarkoittaa, että voit synkronoida tietosi helposti eri laitteiden välillä. Käytän itse Androidia, mutta minulla on myös iPad, ja oli ilo huomata, että kaikki tiedot siirtyivät saumattomasti laitteesta toiseen.
Budjetointisovellusta valitessa kannattaa erottaa toisistaan usealla alustalla saatavuus ja omien tietojen käytännön siirtyminen. Jos käytän sovellusta eri laitteilla, tarkistan omassa arjessani, että sama suunnitelma näkyy siellä, missä sitä tarvitsen, ennen kuin alan luottaa siihen ainoana paikkana tulevien maksujen muistamiseen. Tärkeä rutiini on myös pitää oma kirjaamistapa johdonmukaisena laitteesta riippumatta. Muuten sama meno voi jäädä merkitsemättä tai tulla lasketuksi kahdesti.
Budget Calendar maksaa 4,09 euroa, joten arvioin sitä kertahankinnan kaltaisena työkaluna sen sijaan, että odottaisin ilmaiselta kokeilulta täydellistä automaatiota. Sovelluksen keskiarvo on 4,7 yhteensä 472 arviosta, ja sillä on 329 kirjallista arvostelua sekä yli 10 000 asennusta. Nämä luvut kertovat, että moni on ottanut sen käyttöön, mutta omassa päätöksessäni ratkaisevampaa on silti se, haluanko ylläpitää taloutta kalenterin avulla. PEGI 3 -ikäluokitus kertoo sovelluksen sopivuudesta kaikenikäisille, eikä se muuta sen varsinaista käyttötarkoitusta henkilökohtaisena taloustyökaluna.
Rajat ja sopiva käyttäjä
Rehellisesti sanottuna kalenteriin perustuva suunnittelu ei ole vaivaton, jos en halua kirjata tai tarkistaa tapahtumia itse. Alussa asetusten tekeminen voi tuntua helpolta, mutta hyöty heikkenee, jos jätän menot viikoiksi päivittämättä. Silloin näkymä näyttää järjestelmälliseltä mutta perustuu vanhentuneeseen tietoon. Minusta tämä sopii parhaiten ihmiselle, joka hyväksyy pienen, säännöllisen ylläpitotyön ja haluaa sen vastineeksi paremman käsityksen tulevista maksuista.
Sovellus ei myöskään korvaa taloudellista päätöksentekoa. Se voi auttaa huomaamaan, että useita menoja osuu samalle viikolle, mutta käyttäjän täytyy silti päättää, mitä voi siirtää, mistä voi säästää ja miten yllättävään laskuun suhtaudutaan. Jos etsit lähinnä sijoitusten seurantaa, velkojen monimutkaista hallintaa tai automaattista tilien yhdistämistä, valitsisin toisenlaisen palvelun. Budget Calendar on järkevämpi valinta kuukausittaiseen kassavirran suunnitteluun kuin kaikkeen talouteen kerralla.
Versio 1.68 ja vähintään Android 7.0 ovat käytännön yhteensopivuustietoja, jotka tarkistaisin ennen asennusta erityisesti vanhemmalla laitteella. Sovellus julkaistiin 17.5.2013, joten kyseessä ei ole aivan uusi tulokas budjetoinnissa. Minulle pitkä historia ei kuitenkaan yksin todista, että jokainen käyttöliittymän yksityiskohta olisi moderni; ratkaisevaa on, tuntuuko oma kirjaaminen selkeältä ja pysyykö kalenterinäkymä minulle hyödyllisenä.
Vinkkejä ja suosituksia
Jos päätät kokeilla Budget Calendar, suosittelen, että käytät hetken kustomoidaksesi kategoriat omiin tarpeisiisi. Tämä tekee seurannasta paljon tarkempaa ja tarkoituksenmukaisempaa. Lisäksi, kun olet asettanut budjetin, pidä kiinni siitä ja tarkista kulut säännöllisesti. Tämä auttaa sinua saamaan parhaan hyödyn sovelluksesta.
Tekisin ensimmäisestä kuukaudesta mieluummin realistisen kuin täydellisen. Merkitsisin ensin varmasti tiedossa olevat tulot ja laskut, lisäisin tavalliset kuluryhmät ja katsoisin, missä ennuste poikkeaa todellisesta arjesta. Seuraavassa tarkistuksessa muuttaisin vain sitä, mikä osoittautui epäkäytännölliseksi. Näin sovelluksesta tulee omaan elämään sopiva työkalu eikä projekti, joka vaatii jokaisen kategorian hiomista ennen kuin siitä saa mitään irti.
Jos tuloni vaihtelevat, erottaisin varmat tulot arvioista omassa suunnittelussani ja välttäisin rakentamasta välttämättömiä menoja epävarman rahan varaan. Jos taas tulot tulevat säännöllisesti, kalenterin tärkein tehtävä voi olla laskujen kasaantumisen ennakointi. Sama näkymä palvelee näitä tilanteita eri tavalla, joten käyttäjän kannattaa valita budjetin tarkkuus sen mukaan, millaisia päätöksiä hän haluaa tehdä. Liian optimistinen arvio näyttää siistiltä mutta ei auta silloin, kun rahaa oikeasti tarvitaan.
Moni kysyy käytännössä, voiko sovellukseen luottaa laskujen muistajana. Itse käyttäisin sitä suunnittelun tukena ja tarkistaisin tärkeät eräpäivät myös alkuperäisistä laskuista tai omasta luotettavasta muistutustavastani. Kalenteriin merkitty tapahtuma auttaa näkemään kokonaisuuden, mutta oma kirjaus ei itsessään todista laskun maksamista. Tämä ero on tärkeä: suunniteltu maksu, erääntynyt maksu ja maksettu meno eivät ole sama asia käyttäjän omassa talousarjessa.
Toinen usein olennainen kysymys on, kenelle manuaalinen seuranta kannattaa. Minusta se toimii hyvin ihmiselle, joka haluaa pysähtyä ostosten äärelle ja jolla on rajallinen määrä säännöllisiä tuloja ja menoja. Se sopii huonommin, jos taloudessa on paljon tilejä, useita käyttäjiä tai tarve saada kaikki tapahtumat automaattisesti yhteen paikkaan. Silloin kannattaa valita ratkaisu, jonka tiedonkeruu ja yhteiskäyttö vastaavat suoraan omaa tarvetta, eikä yrittää pakottaa kalenterityökalua laajempaan rooliin.
Yhteenvetona voin sanoa, että Budget Calendar on erinomainen työkalu kaikille, jotka haluavat pitää taloutensa järjestyksessä ilman turhaa stressiä. Se on kuin henkilökohtainen kirjanpitäjä, joka kulkee mukanasi kaikkialla. Jos olet valmis ottamaan taloutesi haltuun, tämä sovellus on ehdottomasti kokeilemisen arvoinen.
Minun suositukseni on silti kohdennettu: valitsisin tämän, jos kalenteri auttaa minua hahmottamaan kuukauden rahavirtaa ja olen valmis pitämään kirjaukset ajan tasalla. Aloittaisin pienellä kategoriavalikoimalla, kirjaisin ensin tulevat pakolliset maksut ja tekisin kalenterista viikoittaisen tarkistuspisteen. Jos kaipaan ennen kaikkea automaattista seurantaa tai laajoja talousraportteja, etsisin toisenlaisen sovelluksen. Kun odotukset ovat oikeat, Budget Calendar tarjoaa selkeän ja käytännöllisen tavan suunnitella rahankäyttöä ajankohdan eikä vain loppusumman perusteella.
Kohokohdat
- Helppo käyttöliittymä
- selkeä ja intuitiivinen.
- Integroitu synkronointi eri laitteiden välillä.
- Visuaaliset kaaviot auttavat budjetoinnissa.
- Mukautettavat ilmoitukset ja muistutukset.
- Ei mainoksia
- täysin keskittynyt käyttökokemus.
Rajoitukset
- Ei offline-tilaa
- vaatii jatkuvan nettiyhteyden.
- Rajoitetut integraatiot muihin taloussovelluksiin.
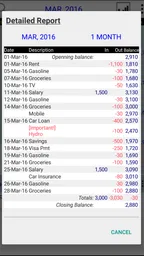
- Vain perusraportit
- ei syvällisiä analyysejä.
- Ei tukea kaikille valuutoille maailmanlaajuisesti.
- Ei ilmaisversiota
- vain maksullinen vaihtoehto.
Usein kysytyt kysymykset
01Mikä on Budget Calendar -sovelluksen päätarkoitus?
Budget Calendar on suunniteltu auttamaan käyttäjiä hallitsemaan talouttaan tehokkaasti. Sovellus tarjoaa kuukausittaisen kalenterin, johon voit merkitä tuloja ja menoja, sekä asettaa budjettitavoitteita. Tämä auttaa seuraamaan rahavirtoja ja varmistamaan, että pysyt taloudellisissa tavoitteissasi.
02Toimiiko Budget Calendar ilman internet-yhteyttä?
Kyllä, Budget Calendar toimii ilman internet-yhteyttä, mikä mahdollistaa tietojen syöttämisen ja päivittämisen missä tahansa. Kuitenkin, jos haluat varmuuskopioida tietosi pilveen tai käyttää synkronointiominaisuuksia, tarvitset internet-yhteyden.
03Voiko Budget Calendar synkronoida muiden laitteiden kanssa?
Kyllä, Budget Calendar tukee useiden laitteiden synkronointia. Voit yhdistää sovelluksen useisiin laitteisiin ja varmistaa, että budjettitietosi ovat ajan tasalla kaikilla alustoilla. Tämä edellyttää internet-yhteyttä ja sovelluksen tilin luomista.
04Onko Budget Calendar -sovelluksessa mainoksia?
Ilmaisessa versiossa saattaa olla mainoksia, mutta ne on sijoitettu siten, etteivät ne häiritse käyttökokemusta. Voit myös päivittää sovelluksen maksulliseen versioon, jolloin mainokset poistuvat ja saat käyttöösi lisäominaisuuksia.
05Kuinka turvallinen Budget Calendar on henkilökohtaisten tietojen osalta?
Budget Calendar ottaa tietoturvan vakavasti. Sovellus käyttää salausmenetelmiä suojatakseen henkilökohtaisia tietojasi. Lisäksi voit asettaa sovellukseen pääsykoodin tai käyttää biometrisiä tunnisteita, kuten sormenjälkeä, lisäturvallisuuden takaamiseksi.
Budget Calendar muilla kielillä
